Vergleich von Produkt-, Prozess- und Unternehmens-THG-Bilanzierung
Vergleich der Hauptmerkmale
Aspekt Produkt- Prozess- Unternehmens- bilanzierung bilanzierung bilanzierung
Primärer Einzelne Produkte Spezifische Organisations-weite Fokus oder Operationen oder Emissionen Dienstleistungen Aktivitäten
System- Lebenszyklusstadien Prozesseinheiten Organisatorische grenze und betriebliche Kontrolle
Zeit- Lebenszyklus- Betriebszeitrahmen Jährlicher rahmen perspektive Bilanzierungs- zeitraum
Wichtige GHG Protocol Product Prozessspezifische GHG Protocol Standards Standard, PAS 2050 Standards Corporate Standard
Berichts- Pro funktionale Pro Gesamte einheit Einheit Prozessausgabe organisatorische Emissionen
Produktbilanzierung
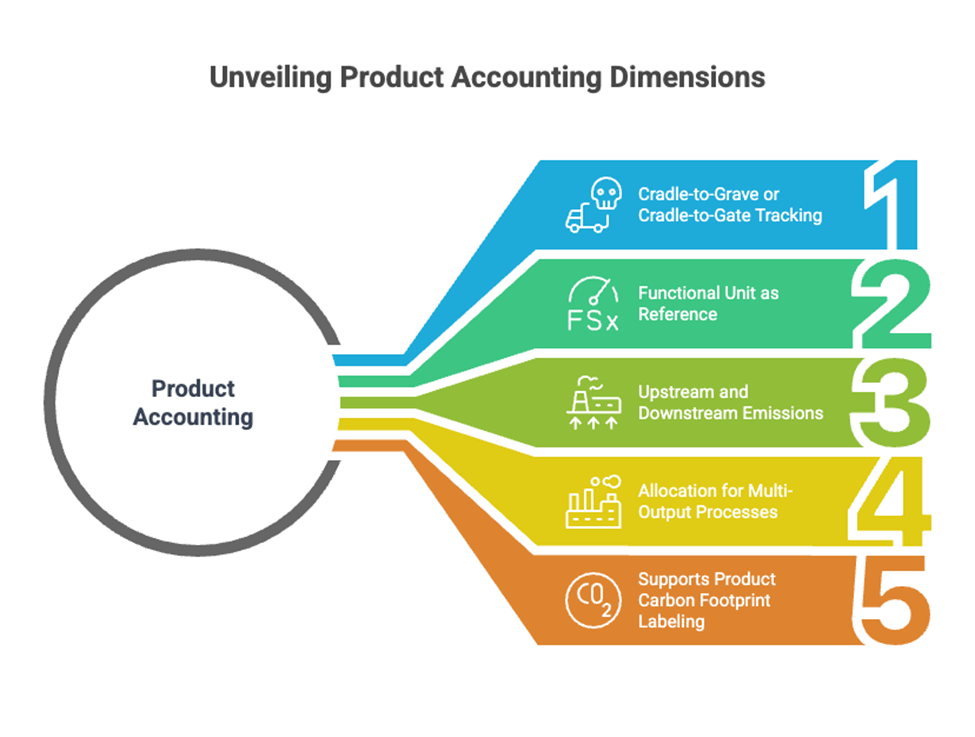
Die Produktbilanzierung konzentriert sich auf die mit einem bestimmten Produkt über seinen gesamten Lebenszyklus verbundenen Emissionen. Hauptmerkmale umfassen:
Verfolgt Emissionen von der Wiege bis zur Bahre oder von der Wiege bis zum Tor
Verwendet funktionale Einheit als Referenz
Umfasst vor- und nachgelagerte Emissionen
Erfordert Allokation für Prozesse mit mehreren Outputs
Unterstützt die Kennzeichnung des Produkt-CO2-Fußabdrucks
Beispiel: Bürostuhl
Die Produktbilanzierung würde umfassen:
Rohstoffgewinnung und -verarbeitung
Herstellungsprozesse
Vertrieb und Einzelhandel
Nutzungsphase (falls relevant)
Entsorgung oder Recycling am Lebensende
Funktionale Einheit: "Ein Bürostuhl mit 10-jähriger Lebensdauer"
Prozessbilanzierung
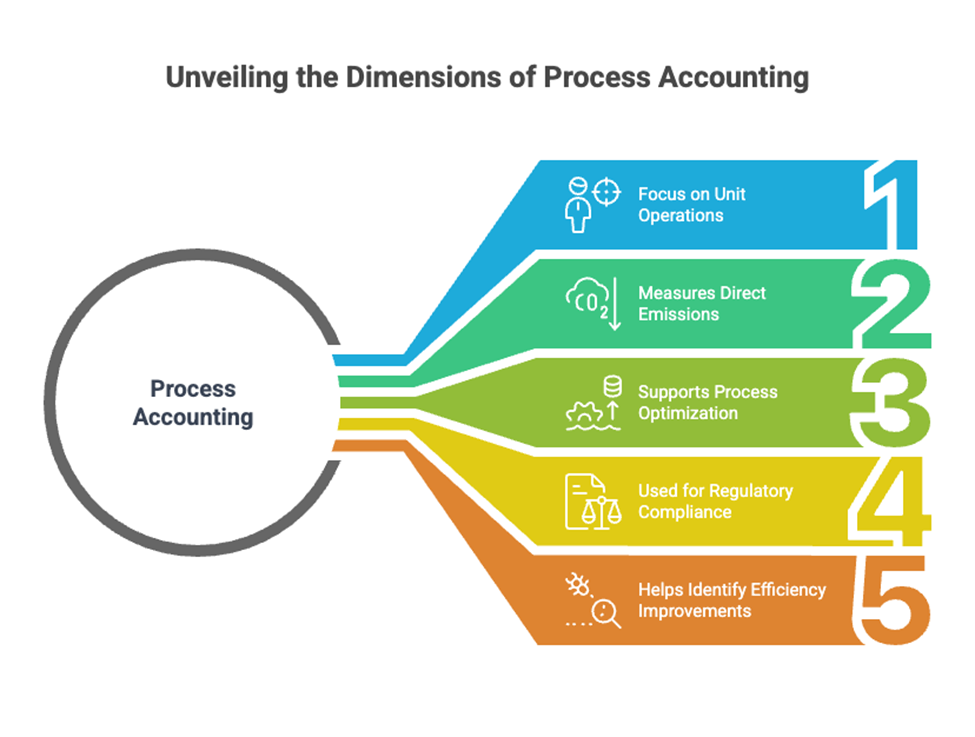
Die Prozessbilanzierung konzentriert sich auf Emissionen aus spezifischen Operationen oder Aktivitäten. Hauptmerkmale umfassen:
Fokussiert auf Einheitsoperationen
Misst direkte Emissionen aus Prozessen
Unterstützt Prozessoptimierung
Wird für behördliche Compliance verwendet
Hilft bei der Identifizierung von Effizienzverbesserungen
Beispiel: Lackproduktionslinie
Die Prozessbilanzierung würde verfolgen:
Mischbehälteremissionen
Heizsystememissionen
Belüftungssystemverluste
Prozessspezifische flüchtige Emissionen
Versorgungssystememissionen
Berichtseinheit: "kg CO₂e pro Charge" oder "kg CO₂e pro Betriebsstunde"
Unternehmensbilanzierung
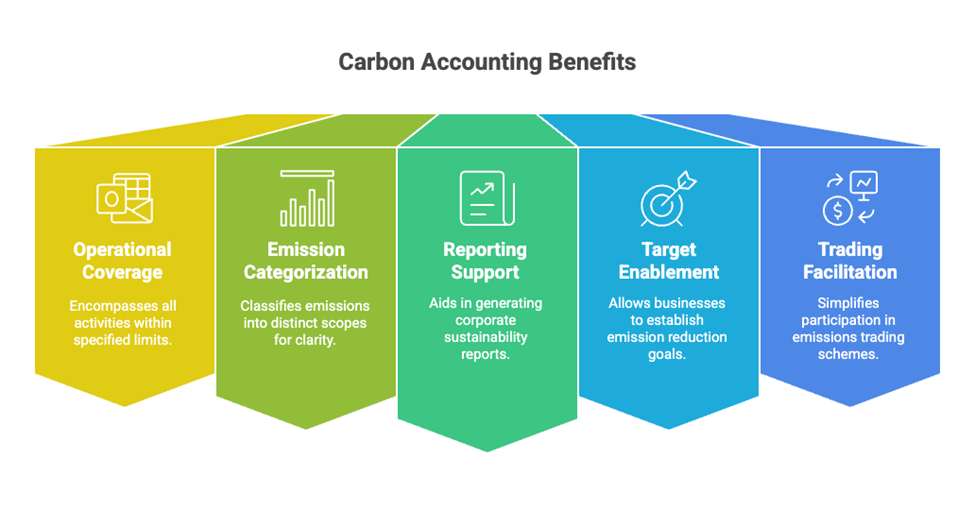
Die Unternehmensbilanzierung konzentriert sich auf die gesamten organisatorischen Emissionen. Hauptmerkmale umfassen:
Deckt alle Operationen innerhalb definierter Grenzen ab
Kategorisiert Emissionen in Scopes
Unterstützt Unternehmensberichterstattung
Ermöglicht Zielsetzung
Erleichtert den Emissionshandel
Beispiel: Fertigungsunternehmen
Die Unternehmensbilanzierung würde umfassen:
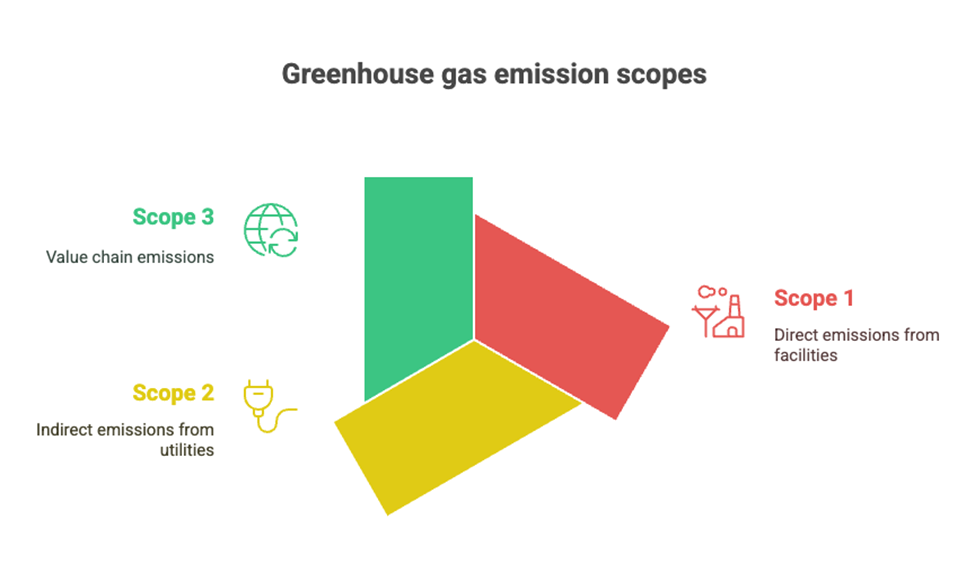
Scope 1: Direkte Emissionen aus eigenen Anlagen
Scope 2: Gekaufter Strom und Dampf
Scope 3: Lieferketten- und Produktnutzungsemissionen
Berichtseinheit: "Tonnen CO₂e pro Jahr"
Beziehungen zwischen den Ansätzen
Integrationspunkte
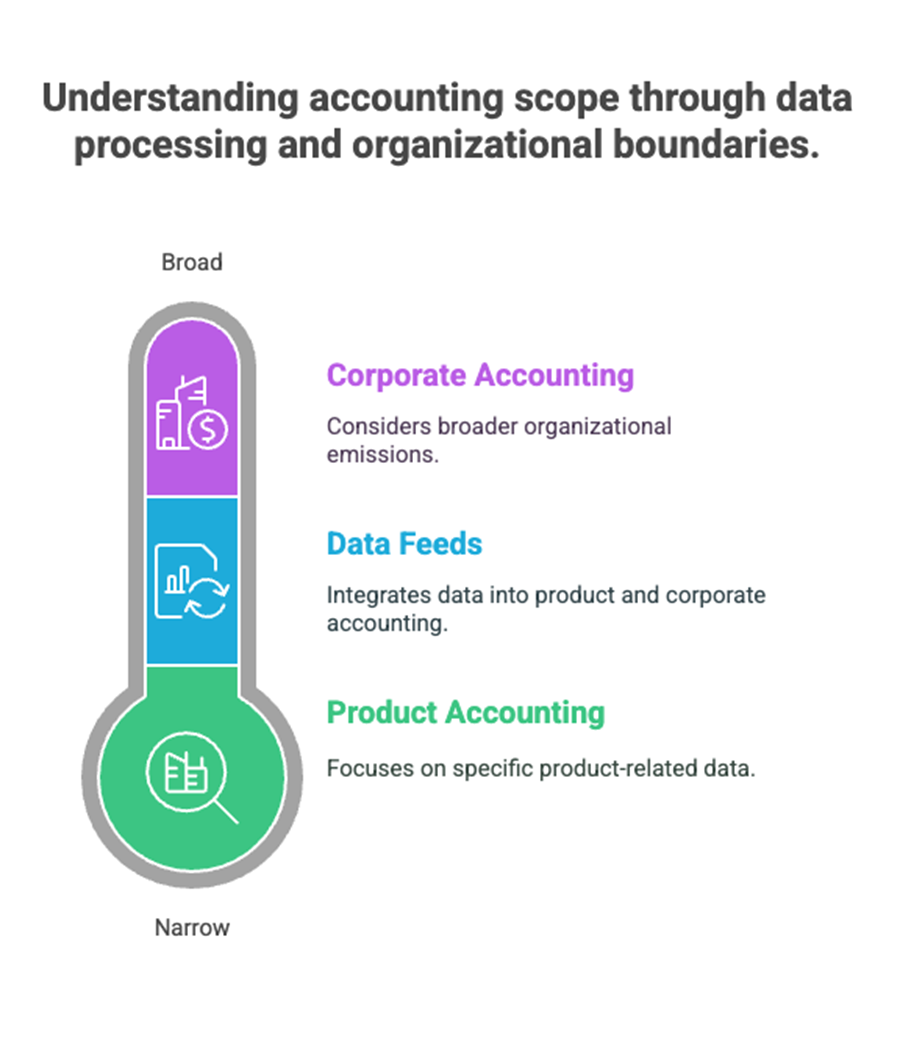
Prozessdaten fließen in sowohl Produkt- als auch Unternehmensbilanzierung ein
Produktbilanzierung kann Scope 3-Emissionen in Unternehmensinventaren informieren
Unternehmensgrenzen beeinflussen Prozess- und Produktbewertungen
Datenaustausch
Emissionsfaktoren werden oft über alle Ansätze hinweg verwendet
Aktivitätsdaten können mehrere Bilanzierungstypen unterstützen
Qualitätskontrollsysteme können geteilt werden
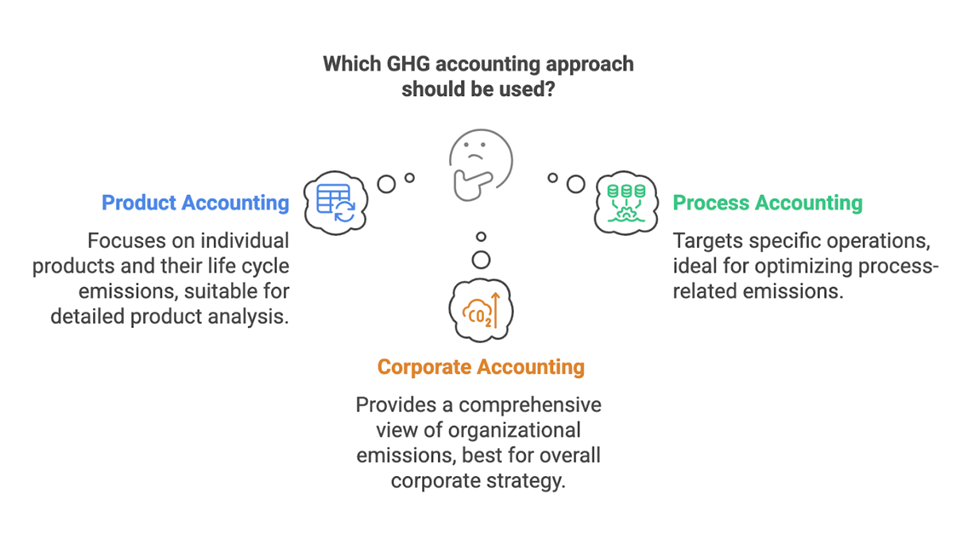
Wahl des richtigen Ansatzes
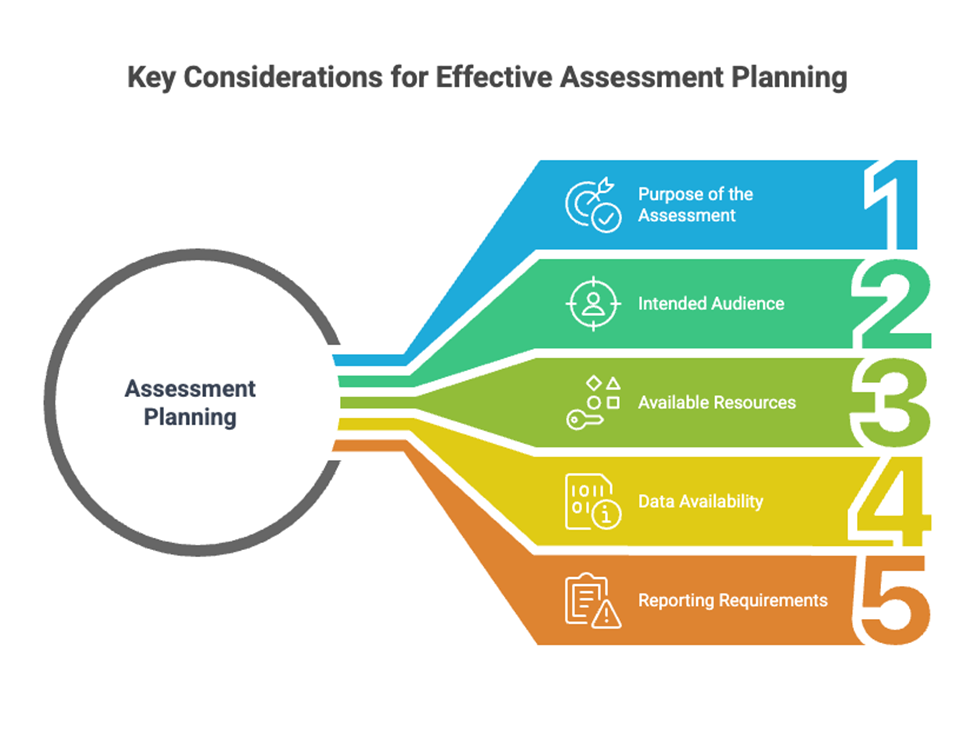
Zu berücksichtigen:
Zweck der Bewertung
Beabsichtigtes Publikum
Verfügbare Ressourcen
Datenverfügbarkeit
Berichterstattungsanforderungen
Bewährte Praktiken
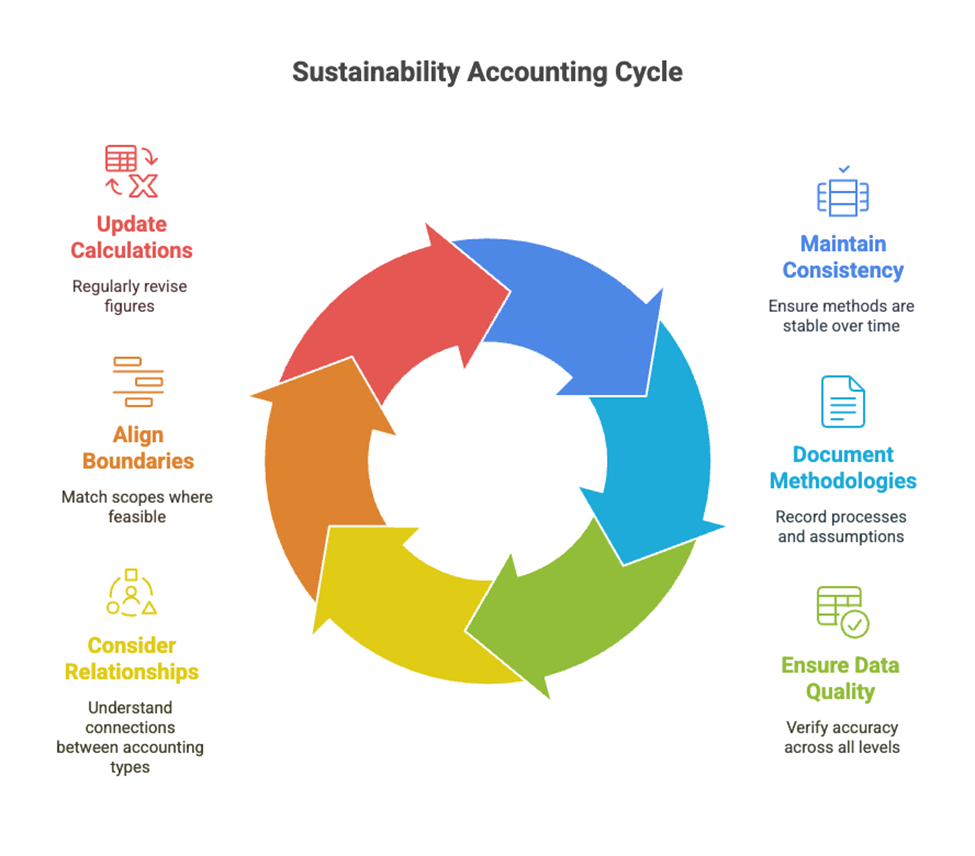
Konsistenz in den Ansätzen über die Zeit aufrechterhalten
Methoden und Annahmen dokumentieren
Datenqualität über alle Ebenen hinweg sicherstellen
Beziehungen zwischen verschiedenen Bilanzierungstypen berücksichtigen
Grenzen nach Möglichkeit angleichen
Berechnungen regelmäßig aktualisieren