معيار بروتوكول غازات الدفيئة المؤسسي وإرشادات النطاق 3
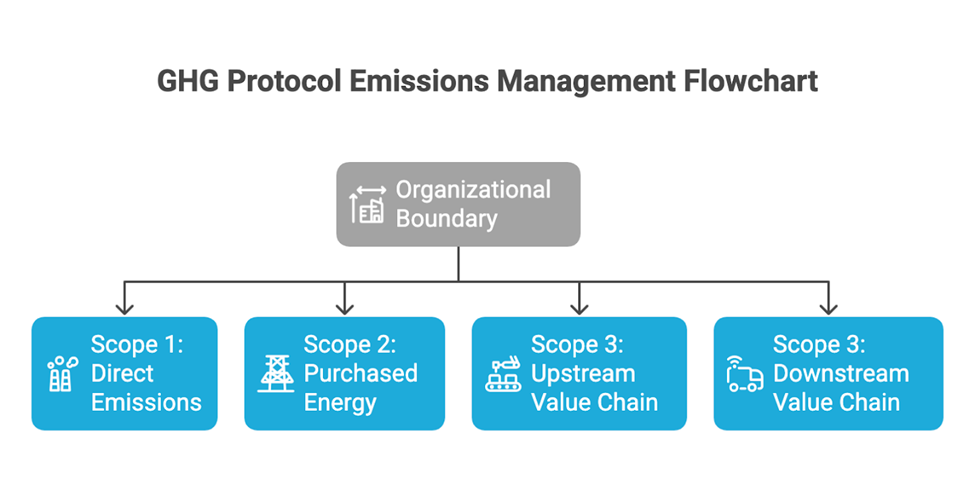
حدود المؤسسة، النطاق 1، الانبعاثات المباشرة، النطاق 2، الطاقة المشتراة، النطاق 3، المنبع، النطاق 3، المصب، سلسلة القيمة
نظرة عامة على المعيار المؤسسي
يوفر معيار بروتوكول غازات الدفيئة المؤسسي متطلبات وإرشادات للشركات التي تعد جرد انبعاثات غازات الدفيئة على المستوى المؤسسي. يغطي مبادئ المحاسبة وإعداد التقارير، وتحديد الحدود التنظيمية، وإنشاء الحدود التشغيلية.
المبادئ الرئيسية
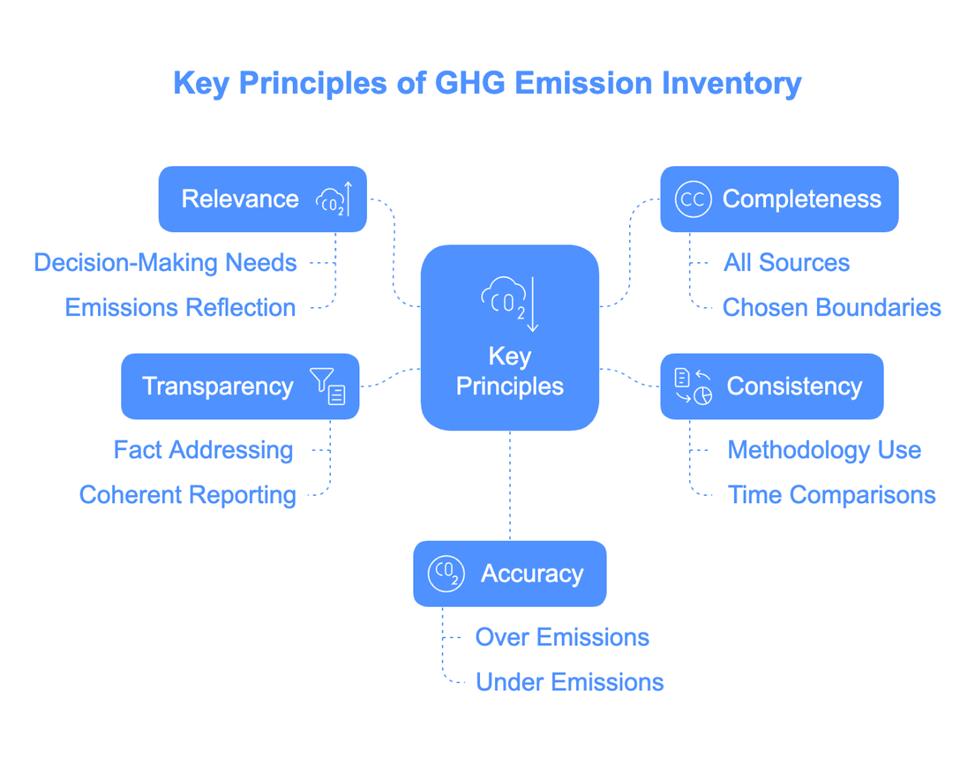
- الملاءمة: ضمان أن يعكس الجرد بشكل مناسب الانبعاثات ويخدم احتياجات صنع القرار
- الاكتمال: المحاسبة والإبلاغ عن جميع مصادر انبعاثات غازات الدفيئة والأنشطة ضمن الحدود المختارة
- الاتساق: استخدام منهجيات متسقة للسماح بمقارنات ذات معنى على مر الزمن
- الشفافية: معالجة جميع القضايا ذات الصلة بشكل واقعي ومتماسك
- الدقة: ضمان أن الحسابات ليست بشكل منهجي أعلى أو أقل من الانبعاثات الفعلية
الحدود التنظيمية
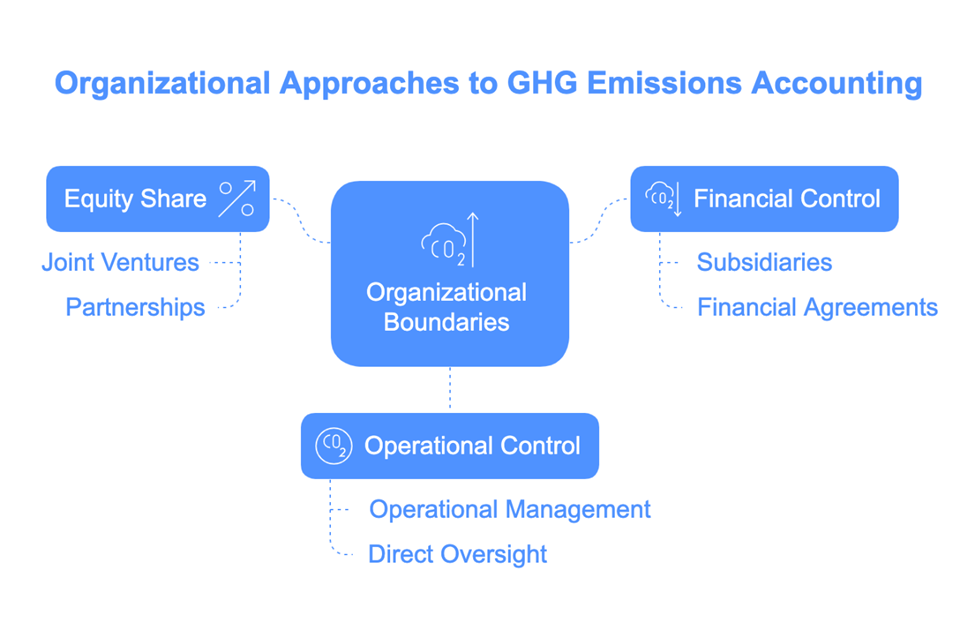
يجب على الشركات اختيار نهج لتوحيد انبعاثات غازات الدفيئة:
- حصة الملكية: المحاسبة عن انبعاثات غازات الدفيئة بناءً على حصة الملكية في العمليات
- السيطرة المالية: المحاسبة عن انبعاثات غازات الدفيئة من العمليات التي تتمتع الشركة بسيطرة مالية عليها
- السيطرة التشغيلية: المحاسبة عن انبعاثات غازات الدفيئة من العمليات التي تتمتع الشركة بسيطرة تشغيلية عليها
مثال: تحديد الحدود التنظيمية
تمتلك شركة:
- مرفق تصنيع (ملكية 100%)
- مرفق مشروع مشترك (ملكية 40%)
- مستودع مستأجر (سيطرة تشغيلية)
بموجب نُهج مختلفة:
- حصة الملكية: 100% من انبعاثات المرفق 1 + 40% من انبعاثات المرفق 2
- السيطرة التشغيلية: 100% من انبعاثات المرفق 1 والمستودع
إرشادات النطاق 3
يوفر معيار النطاق 3 متطلبات وإرشادات للمحاسبة وإعداد التقارير عن انبعاثات سلسلة القيمة. يكمل ويبني على المعيار المؤسسي.
فئات النطاق 3
| فئات المنبع | فئات المصب |
|---|---|
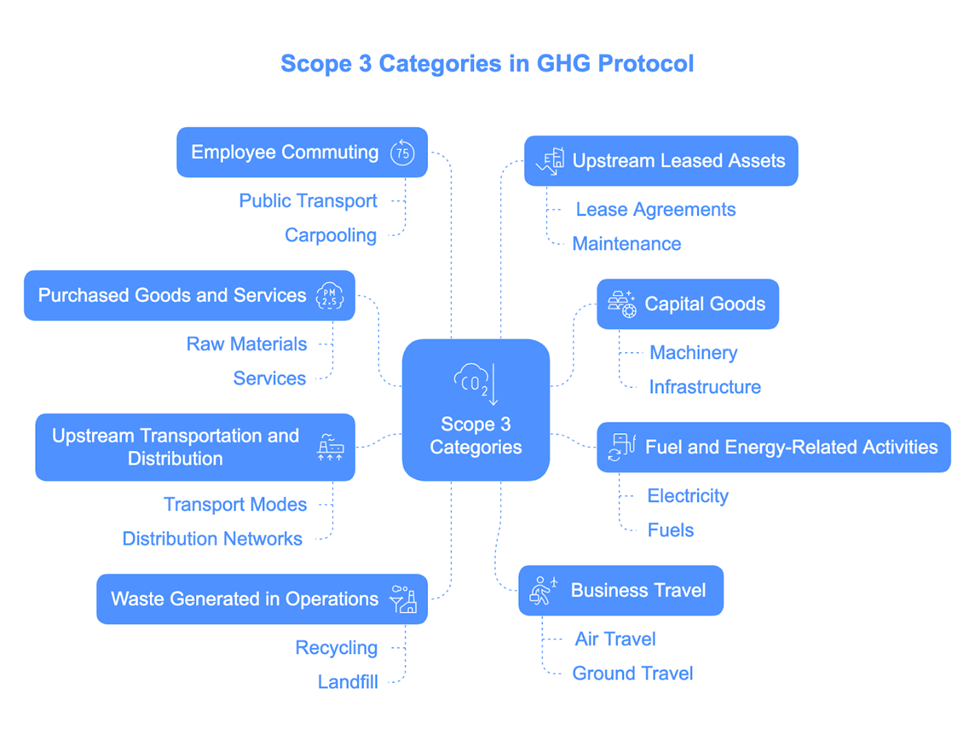
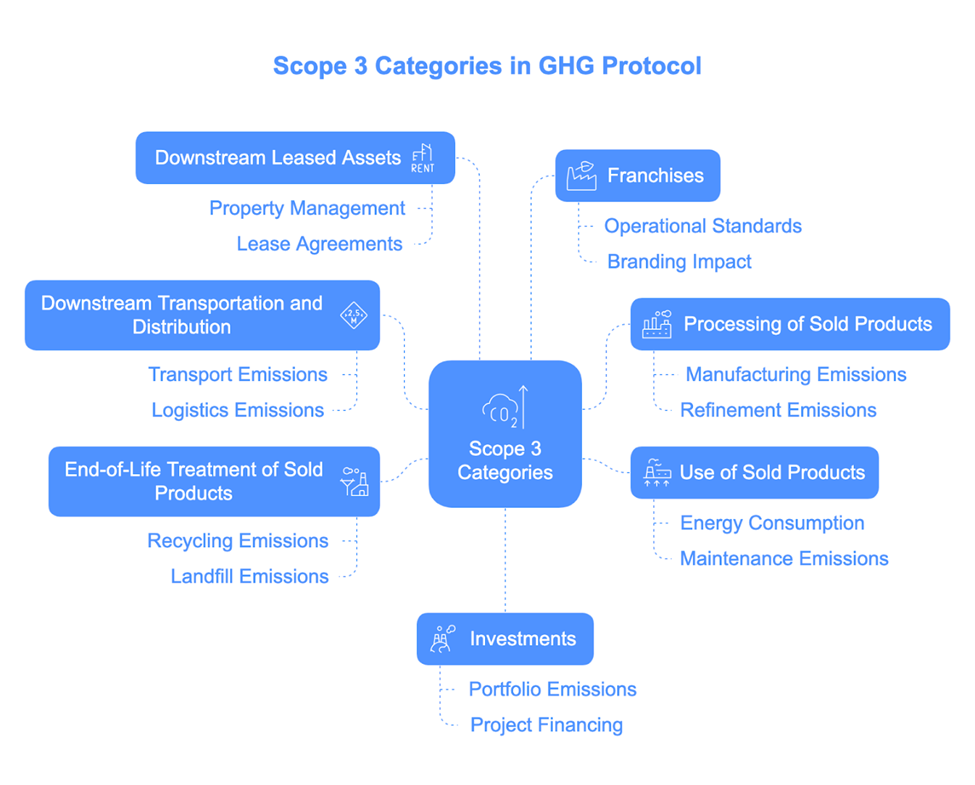
| 1. السلع والخدمات المشتراة | 1. النقل والتوزيع المصب |
| 2. السلع الرأسمالية | 2. معالجة المنتجات المباعة |
| 3. الأنشطة المتعلقة بالوقود والطاقة | 3. استخدام المنتجات المباعة |
| 4. النقل والتوزيع المنبع | 4. معالجة نهاية العمر للمنتجات المباعة |
| 5. النفايات الناتجة عن العمليات | 5. الأصول المؤجرة المصب |
| 6. سفر العمل | 6. الامتيازات |
| 7. تنقل الموظفين | 7. الاستثمارات |
| 8. الأصول المؤجرة المنبع |
المنبع
متطلبات الحساب
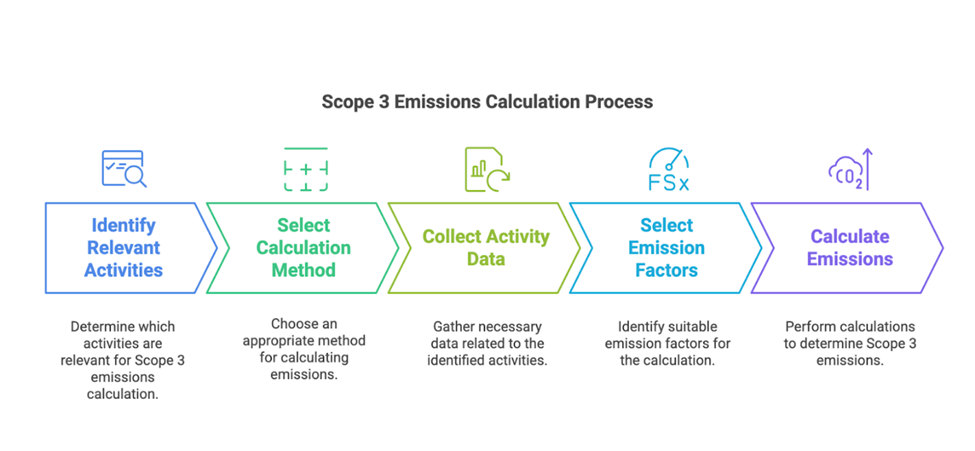
لكل فئة من فئات النطاق 3:
- تحديد الأنشطة ذات الصلة
- اختيار طريقة الحساب:
- طريقة خاصة بالمورد
- طريقة البيانات المتوسطة
- طريقة قائمة على الإنفاق
- طريقة هجينة
- جمع بيانات النشاط
- اختيار عوامل الانبعاث
- حساب الانبعاثات
مثال: حساب انبعاثات الفئة 1
للسلع المشتراة باستخدام طريقة قائمة على الإنفاق:
- الإنفاق السنوي على الفولاذ: 1,000,000 دولار
- عامل الانبعاث: 3 كجم مكافئ ثاني أكسيد الكربون/دولار
- الحساب: 1,000,000 دولار × 3 كجم مكافئ ثاني أكسيد الكربون/دولار = 3,000,000 كجم مكافئ ثاني أكسيد الكربون
إرشادات التنفيذ
تحديد الحدود
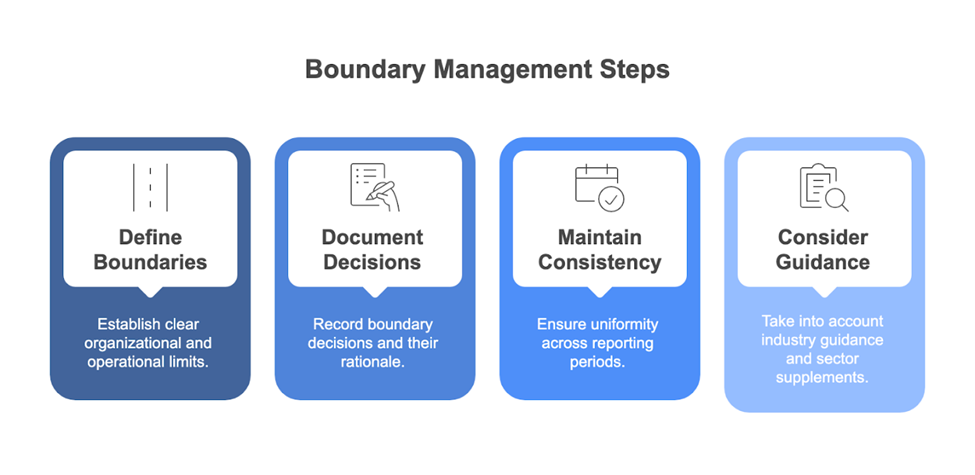
- تحديد حدود تنظيمية وتشغيلية واضحة
- توثيق قرارات الحدود والمنطق
- الحفاظ على الاتساق عبر فترات إعداد التقارير
- النظر في إرشادات الصناعة والملحقات القطاعية
جمع البيانات والجودة
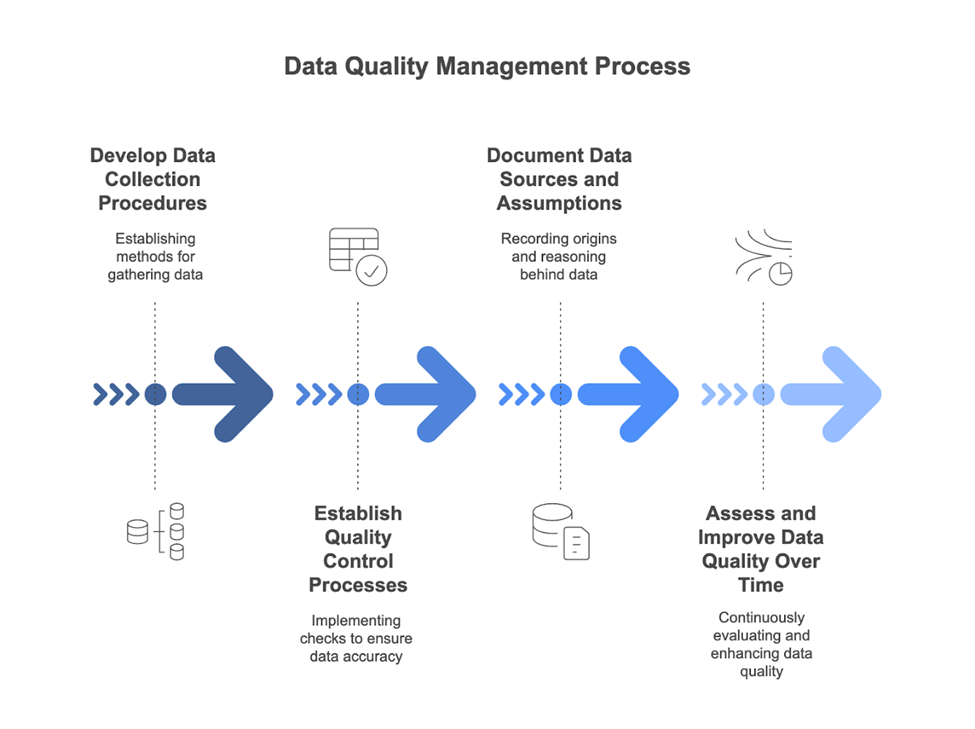
- تطوير إجراءات جمع البيانات
- إنشاء عمليات مراقبة الجودة
- توثيق مصادر البيانات والافتراضات
- تقييم وتحسين جودة البيانات مع مرور الوقت
متطلبات إعداد التقارير
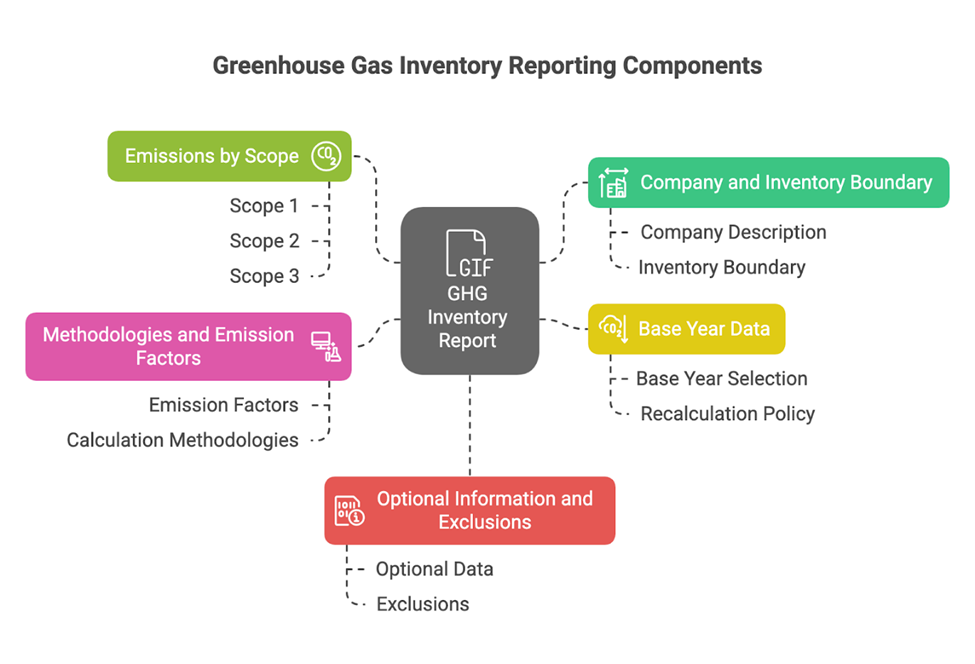
المعلومات المطلوبة تشمل:
- وصف الشركة وحدود الجرد
- معلومات عن الانبعاثات حسب النطاق
- بيانات انبعاثات سنة الأساس وسياسة إعادة الحساب
- وصف المنهجيات وعوامل الانبعاث
- معلومات عن المعلومات الاختيارية والاستثناءات
أفضل الممارسات:
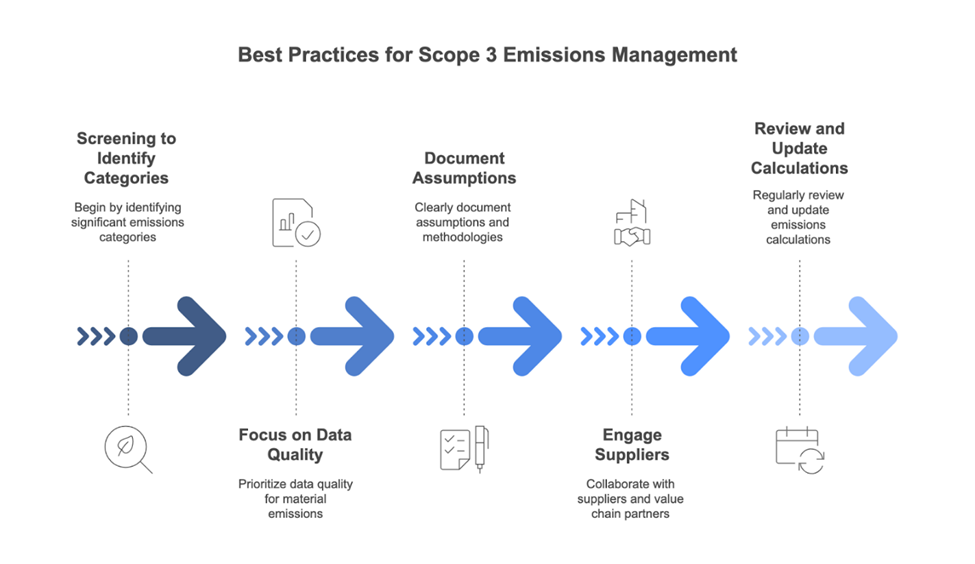
- البدء بالفحص لتحديد الفئات المهمة
- التركيز على جودة البيانات لمصادر الانبعاثات المادية
- توثيق الافتراضات والمنهجيات بوضوح
- إشراك الموردين وشركاء سلسلة القيمة
- مراجعة وتحديث الحسابات بانتظام