مقارنة محاسبة غازات الدفيئة للمنتجات والعمليات والشركات
محاسبة الشركات، انبعاثات على مستوى المؤسسة، محاسبة العمليات، انبعاثات وحدة التشغيل، محاسبة المنتجات، انبعاثات المنتج الفردي
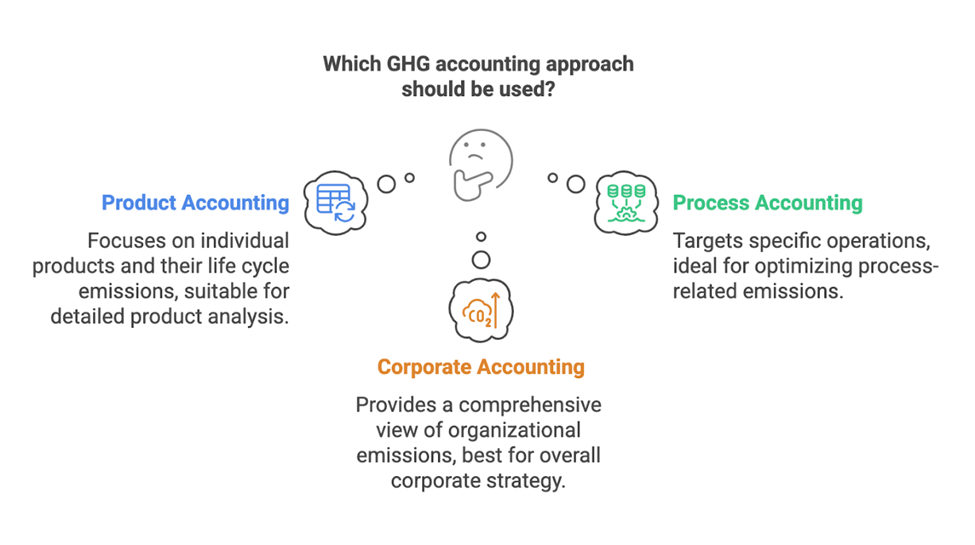
مقارنة الخصائص الرئيسية
| الجانب | محاسبة المنتجات | محاسبة العمليات | محاسبة الشركات |
|---|---|---|---|
| التركيز الأساسي | المنتجات أو الخدمات الفردية | العمليات أو الأنشطة المحددة | انبعاثات على مستوى المؤسسة |
| حدود النظام | مراحل دورة الحياة | وحدات العملية | السيطرة التنظيمية والتشغيلية |
| الإطار الزمني | منظور دورة الحياة | إطار زمني تشغيلي | فترة محاسبية سنوية |
| المعايير الرئيسية | معيار بروتوكول غازات الدفيئة للمنتجات، PAS 2050 | معايير خاصة بالعملية | معيار بروتوكول غازات الدفيئة المؤسسي |
| وحدة إعداد التقارير | لكل وحدة وظيفية | لكل مخرجات العملية | إجمالي انبعاثات المؤسسة |
محاسبة المنتجات
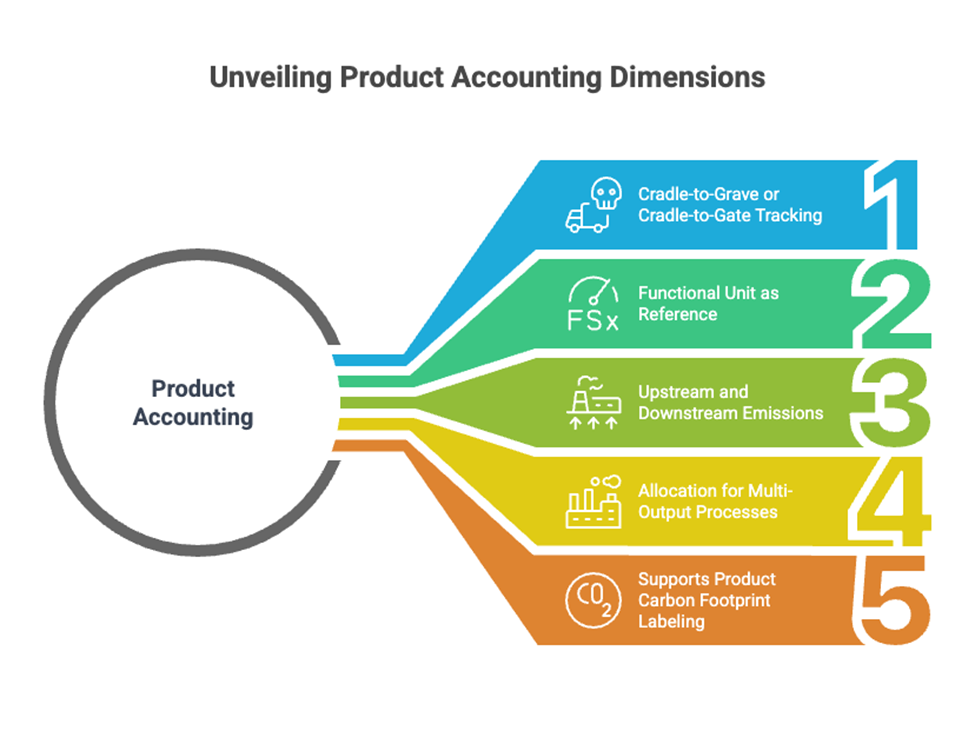
تركز محاسبة المنتجات على الانبعاثات المرتبطة بمنتج معين طوال دورة حياته. تشمل الخصائص الرئيسية:
- تتبع الانبعاثات من المهد إلى اللحد أو من المهد إلى البوابة
- تستخدم الوحدة الوظيفية كمرجع
- تشمل الانبعاثات المنبعية والمصبية
- تتطلب تخصيصًا للعمليات متعددة المخرجات
- تدعم وضع العلامات للبصمة الكربونية للمنتج
مثال: كرسي مكتب
ستشمل محاسبة المنتجات:
- استخراج ومعالجة المواد الخام
- عمليات التصنيع
- التوزيع والبيع بالتجزئة
- مرحلة الاستخدام (إذا كانت ذات صلة)
- التخلص أو إعادة التدوير في نهاية العمر
الوحدة الوظيفية: "كرسي مكتب واحد بعمر خدمة 10 سنوات"
محاسبة العمليات
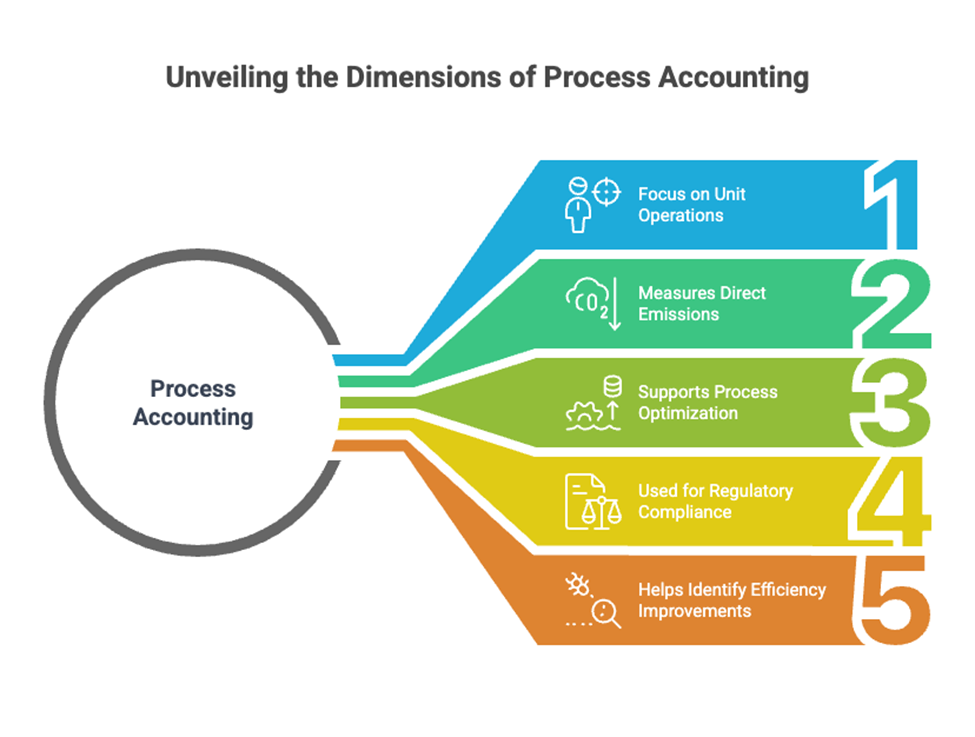
تركز محاسبة العمليات على الانبعاثات من عمليات أو أنشطة محددة. تشمل الخصائص الرئيسية:
- تركز على وحدات التشغيل
- تقيس الانبعاثات المباشرة من العمليات
- تدعم تحسين العمليات
- تستخدم للامتثال التنظيمي
- تساعد في تحديد تحسينات الكفاءة
مثال: خط إنتاج الطلاء
ستتبع محاسبة العمليات:
- انبعاثات وعاء الخلط
- انبعاثات نظام التسخين
- خسائر نظام التهوية
- انبعاثات هاربة خاصة بالعملية
- انبعاثات نظام المرافق
وحدة إعداد التقارير: "كجم مكافئ ثاني أكسيد الكربون لكل دفعة" أو "كجم مكافئ ثاني أكسيد الكربون لكل ساعة تشغيل"
محاسبة الشركات
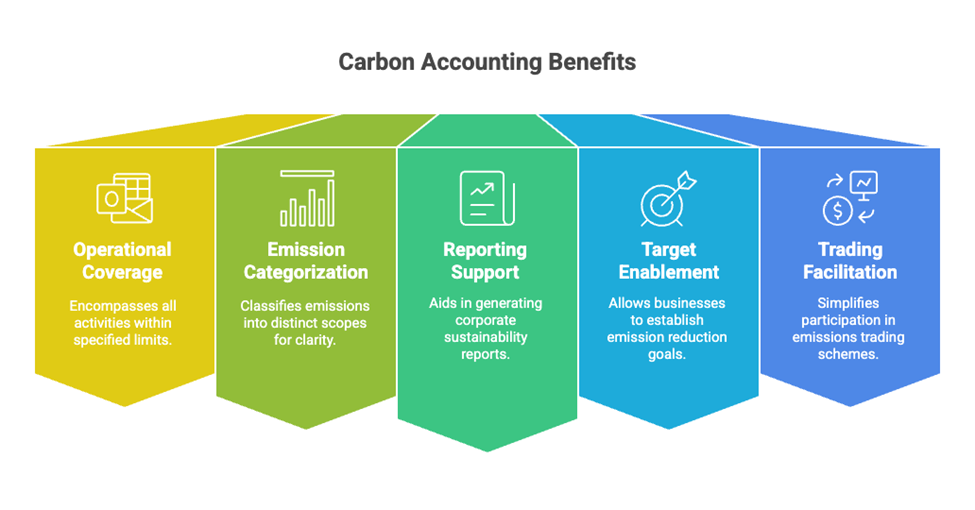
تركز محاسبة الشركات على إجمالي انبعاثات المؤسسة. تشمل الخصائص الرئيسية:
- تغطي جميع العمليات ضمن الحدود المحددة
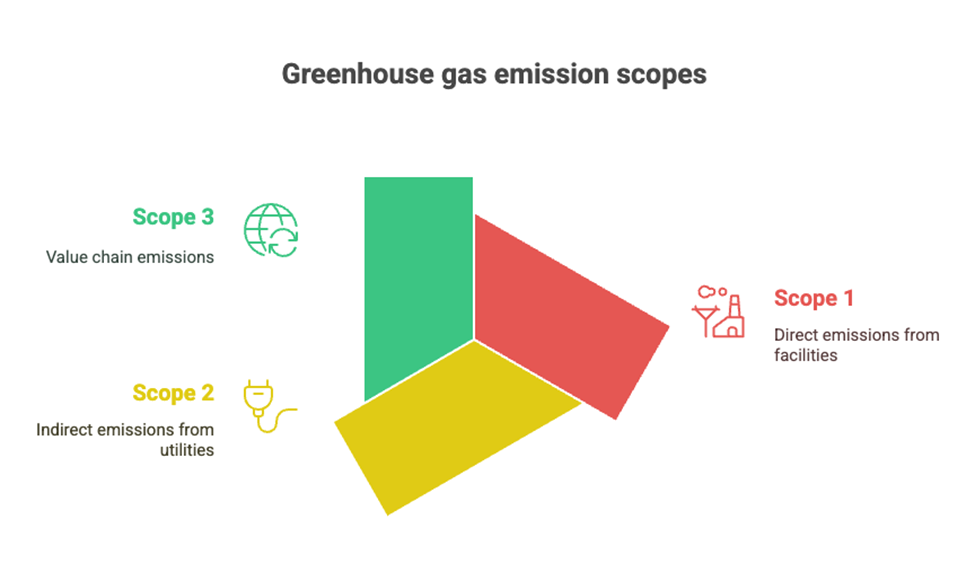
- تصنف الانبعاثات إلى نطاقات
- تدعم إعداد تقارير الشركات
- تمكّن من وضع الأهداف
- تسهل تداول الانبعاثات
مثال: شركة تصنيع
ستشمل محاسبة الشركات:
- النطاق 1: الانبعاثات المباشرة من المرافق المملوكة
- النطاق 2: الكهرباء والبخار المشترى
- النطاق 3: انبعاثات سلسلة التوريد واستخدام المنتج
وحدة إعداد التقارير: "أطنان مكافئ ثاني أكسيد الكربون سنويًا"
العلاقات بين النُهج
نقاط التكامل
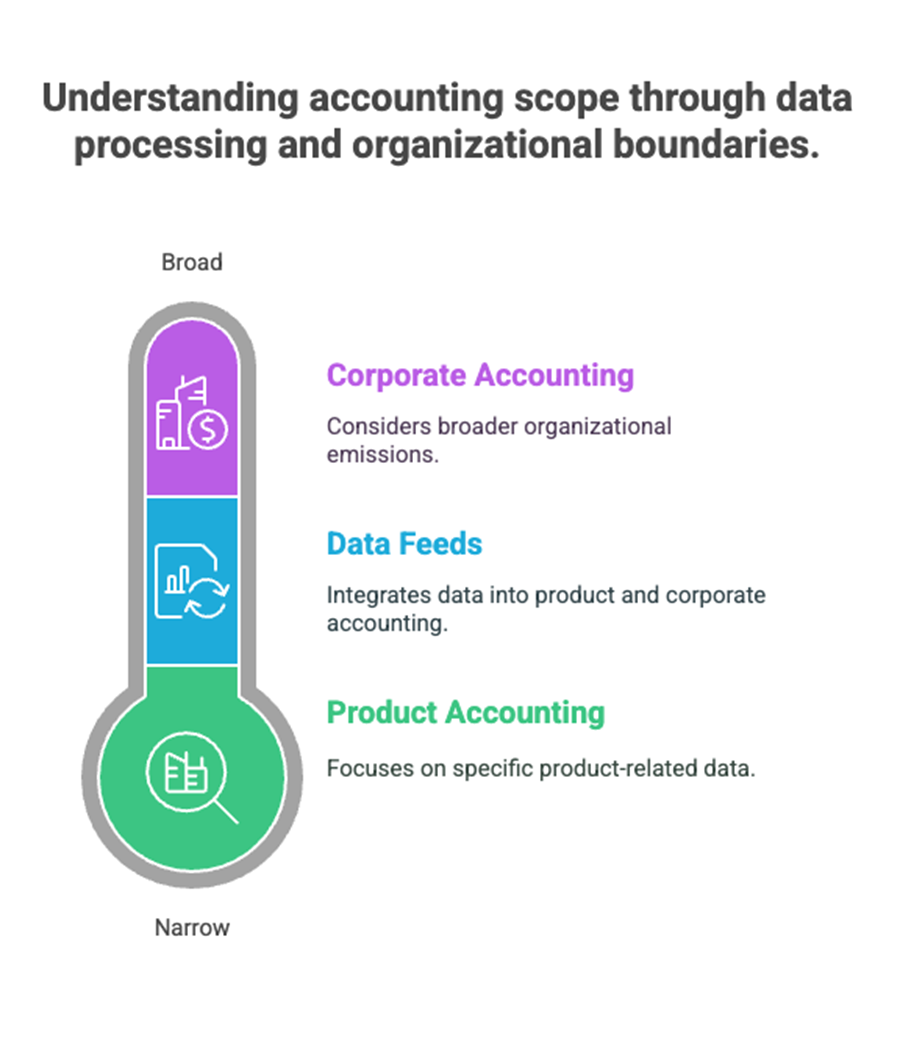
- تغذي بيانات العمليات كلاً من محاسبة المنتجات ومحاسبة الشركات
- يمكن أن تفيد محاسبة المنتجات انبعاثات النطاق 3 في مخزونات الشركات
- تؤثر حدود الشركة على تقييمات العمليات والمنتجات
مشاركة البيانات
- غالبًا ما تستخدم عوامل الانبعاث عبر جميع النُهج
- يمكن أن تدعم بيانات النشاط أنواع محاسبة متعددة
- يمكن مشاركة أنظمة مراقبة الجودة
اختيار النهج الصحيح
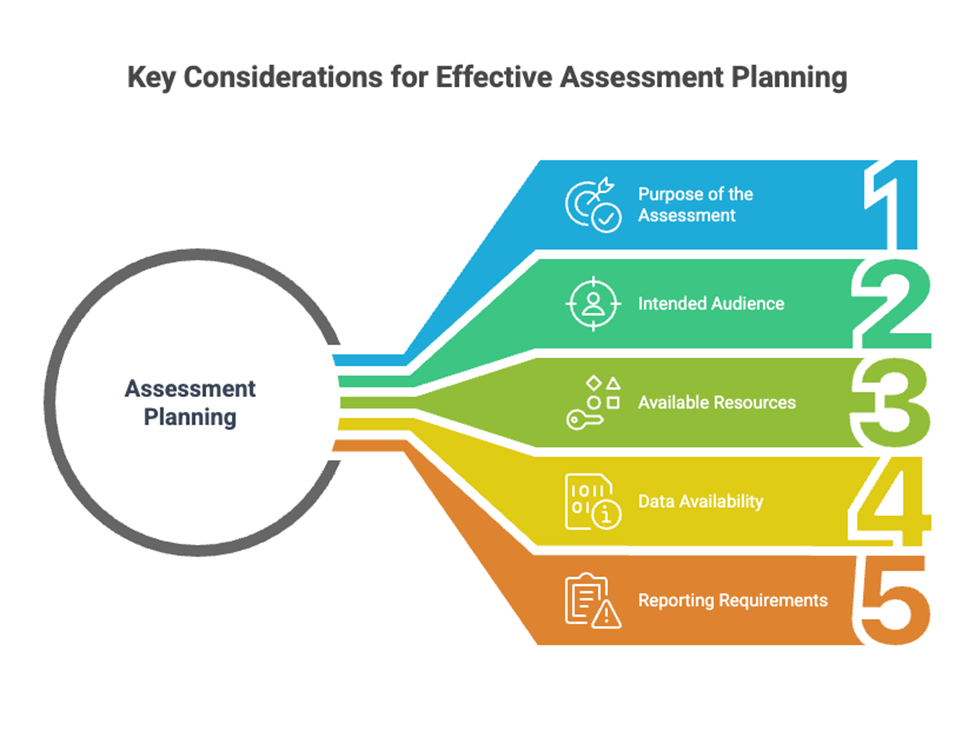
ضع في اعتبارك:
- الغرض من التقييم
- الجمهور المستهدف
- الموارد المتاحة
- توفر البيانات
- متطلبات إعداد التقارير
أفضل الممارسات
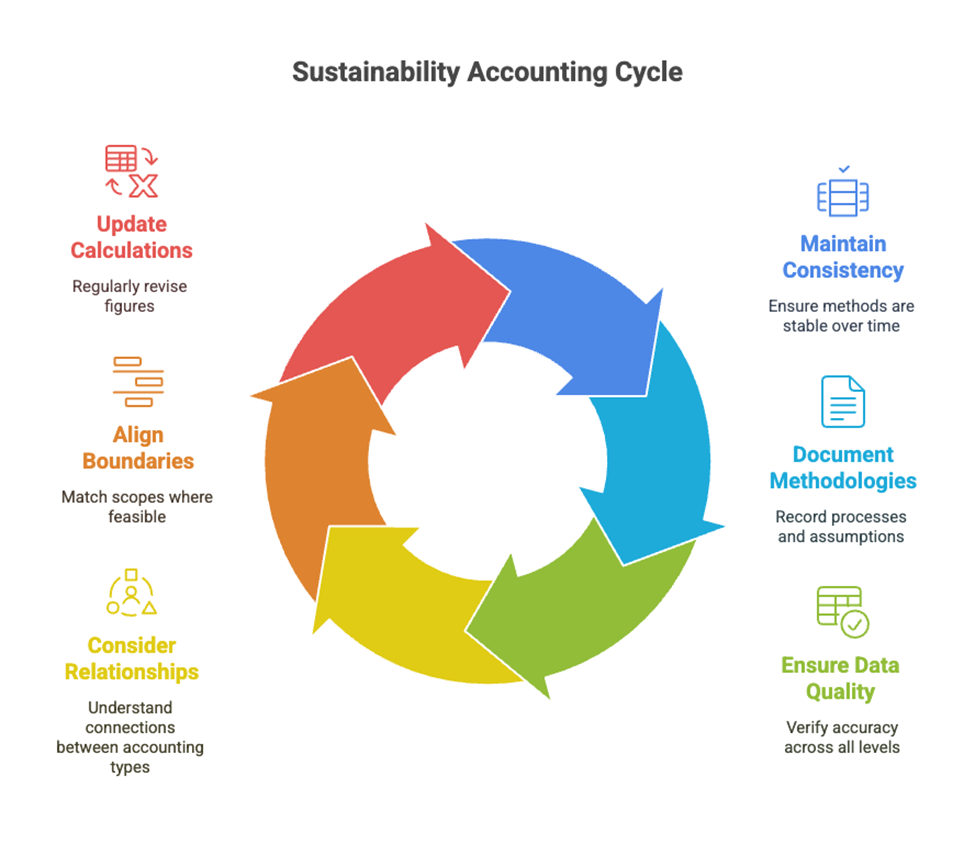
- الحفاظ على الاتساق في النُهج مع مرور الوقت
- توثيق المنهجيات والافتراضات
- ضمان جودة البيانات عبر جميع المستويات
- النظر في العلاقات بين أنواع المحاسبة المختلفة
- مواءمة الحدود حيثما أمكن
- تحديث الحسابات بانتظام