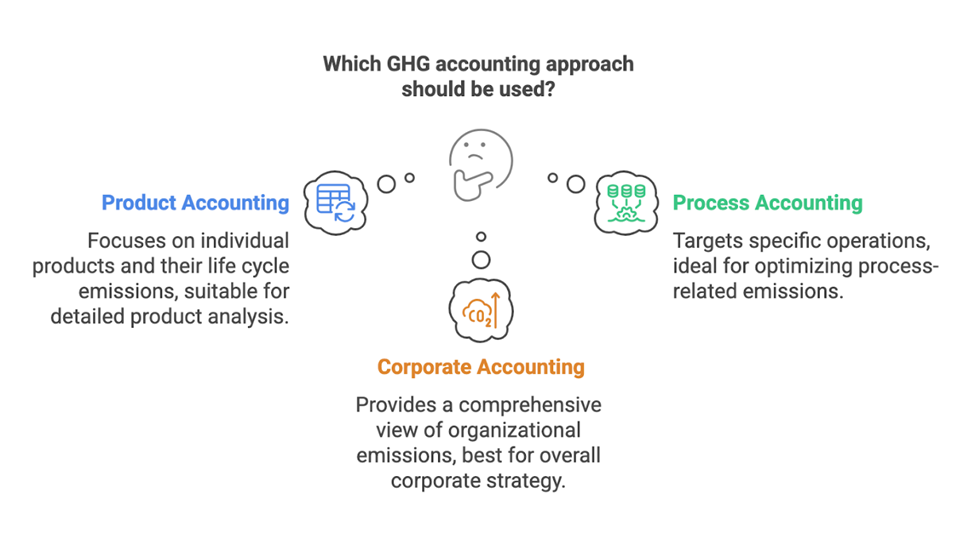
제품, 공정, 기업 온실가스 회계 비교
제품, 공정, 기업 온실가스 회계는 서로 다른 목적을 가지고 다른 방법론을 사용하지만, 종종 상호 연관되어 있으며 서로에게 정보를 제공할 수 있습니다.
기업 회계 → 조직 전체 배출량
공정 회계 → 단위 운영 배출량
제품 회계 → 개별 제품 배출량
주요 특성 비교
| 측면 | 제품 회계 | 공정 회계 | 기업 회계 |
|---|---|---|---|
| 주요 초점 | 개별 제품 또는 서비스 | 특정 운영 또는 활동 | 조직 전체 배출량 |
| 시스템 경계 | 생애주기 단계 | 공정 단위 | 조직 및 운영 통제 |
| 시간 프레임 | 생애주기 관점 | 운영 시간 프레임 | 연간 회계 기간 |
| 주요 표준 | GHG 프로토콜 제품 표준, PAS 2050 | 공정별 표준 | GHG 프로토콜 기업 표준 |
| 보고 단위 | 기능 단위당 | 공정 산출물당 | 총 조직 배출량 |
제품 회계
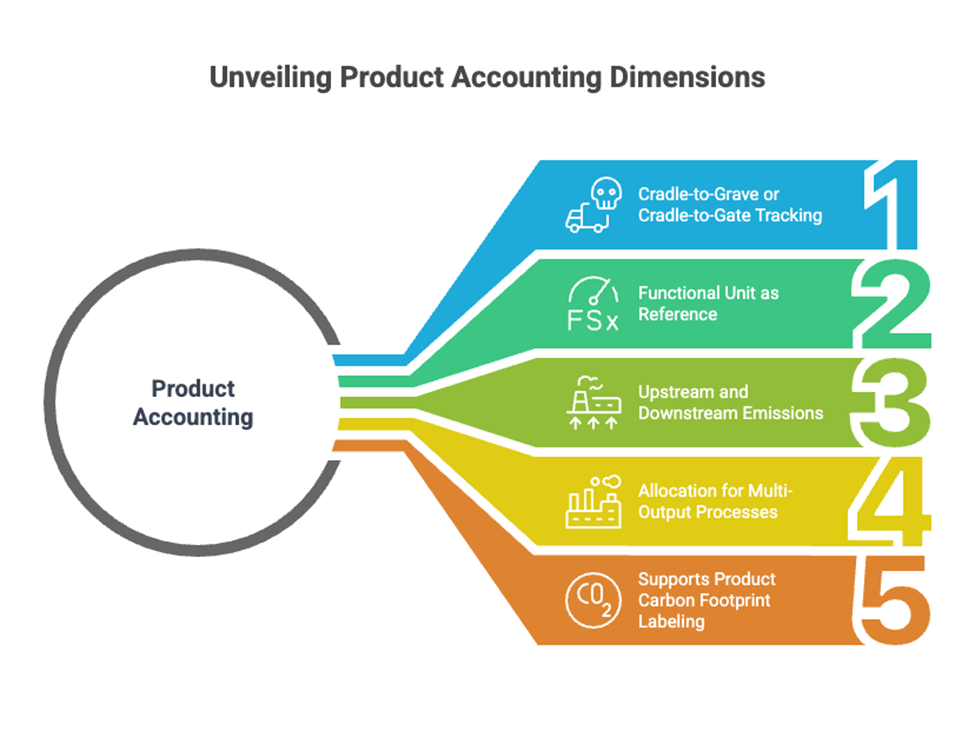
제품 회계는 생애주기 전반에 걸쳐 특정 제품과 관련된 배출량에 중점을 둡니다. 주요 특성은 다음과 같습니다:
- 요람에서 무덤까지 또는 요람에서 공장문까지 배출량 추적
- 기능 단위를 기준으로 사용
- 업스트림 및 다운스트림 배출 포함
- 다중 산출 공정에 대한 배분 필요
- 제품 탄소발자국 라벨링 지원
예시: 사무용 의자
제품 회계에는 다음이 포함됩니다:
- 원자재 추출 및 가공
- 제조 공정
- 유통 및 소매
- 사용 단계 (관련이 있는 경우)
- 폐기 또는 재활용 단계
기능 단위: "10년 서비스 수명을 가진 사무용 의자 1개"
공정 회계
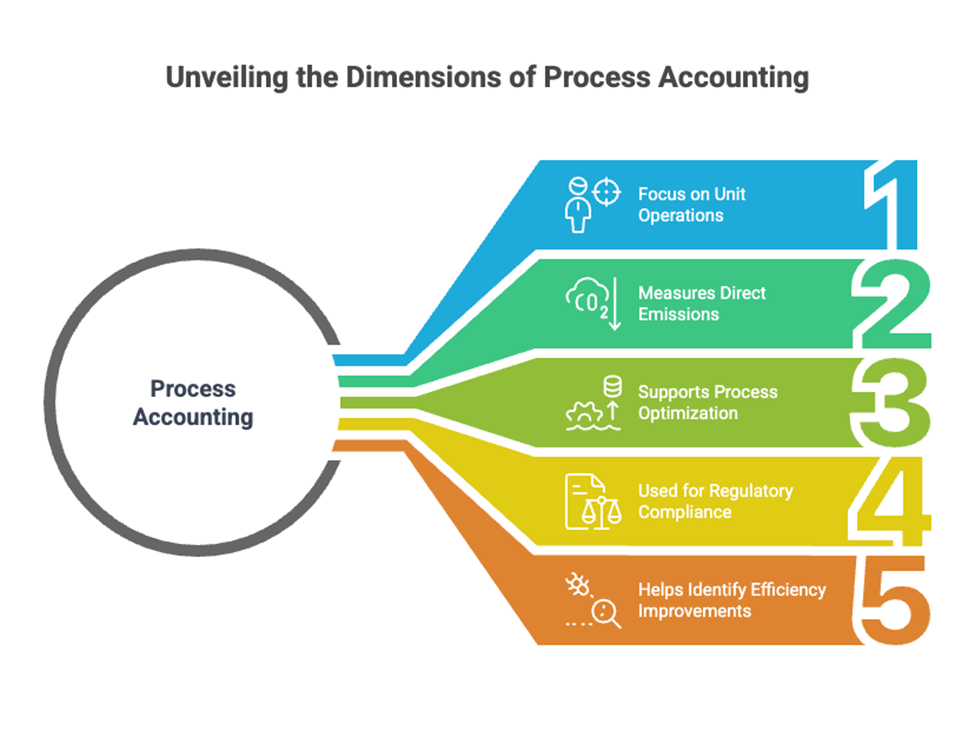
공정 회계는 특정 운영이나 활동의 배출량에 중점을 둡니다. 주요 특성은 다음과 같습니다:
- 단위 운영에 집중
- 공정으로부터의 직접 배출량 측정
- 공정 최적화 지원
- 규제 준수에 사용
- 효율성 개선 식별에 도움
예시: 페인트 생산 라인
공정 회계는 다음을 추적합니다:
- 혼합 용기 배출
- 가열 시스템 배출
- 환기 시스템 손실
- 공정별 누출 배출
- 유틸리티 시스템 배출
보고 단위: "배치당 kg CO₂e" 또는 "운영 시간당 kg CO₂e"
기업 회계
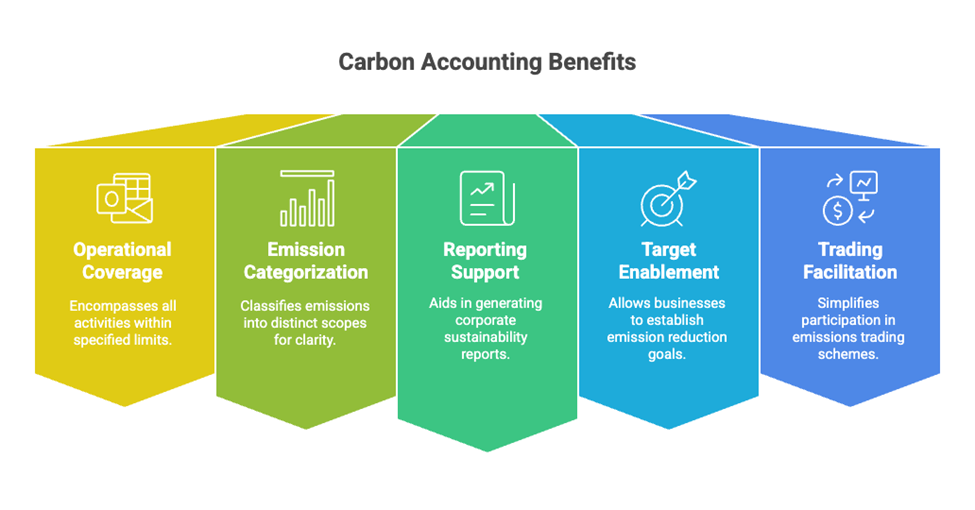
기업 회계는 총 조직 배출량에 중점을 둡니다. 주요 특성은 다음과 같습니다:
- 정의된 경계 내 모든 운영 포함
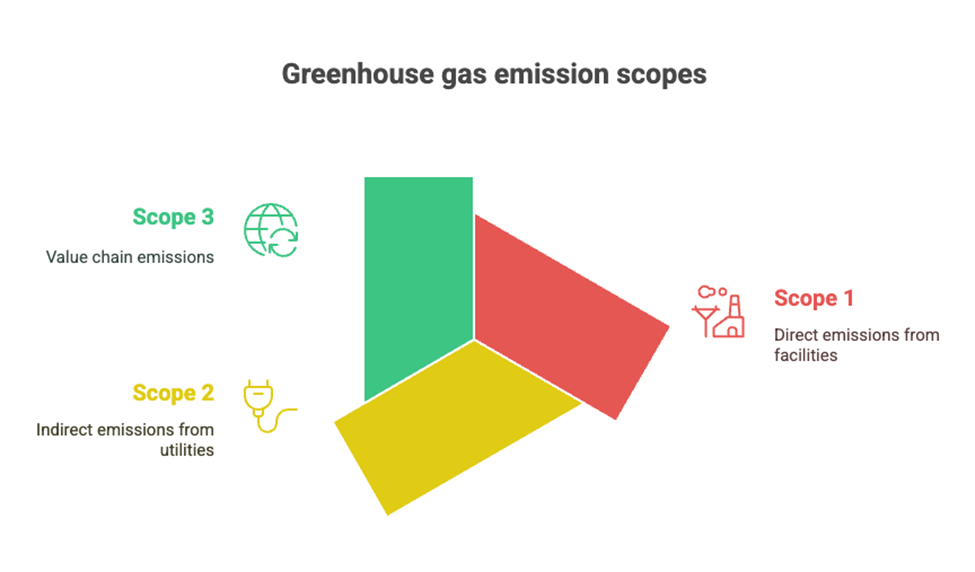
- 배출량을 스코프별로 분류
- 기업 보고 지원
- 목표 설정 가능
- 배출권 거래 촉진
예시: 제조 회사
기업 회계에는 다음이 포함됩니다:
- 스코프 1: 소유 시설로부터의 직접 배출
- 스코프 2: 구매한 전력 및 증기
- 스코프 3: 공급망 및 제품 사용 배출
보고 단위: "연간 tonnes CO₂e"
접근법 간의 관계
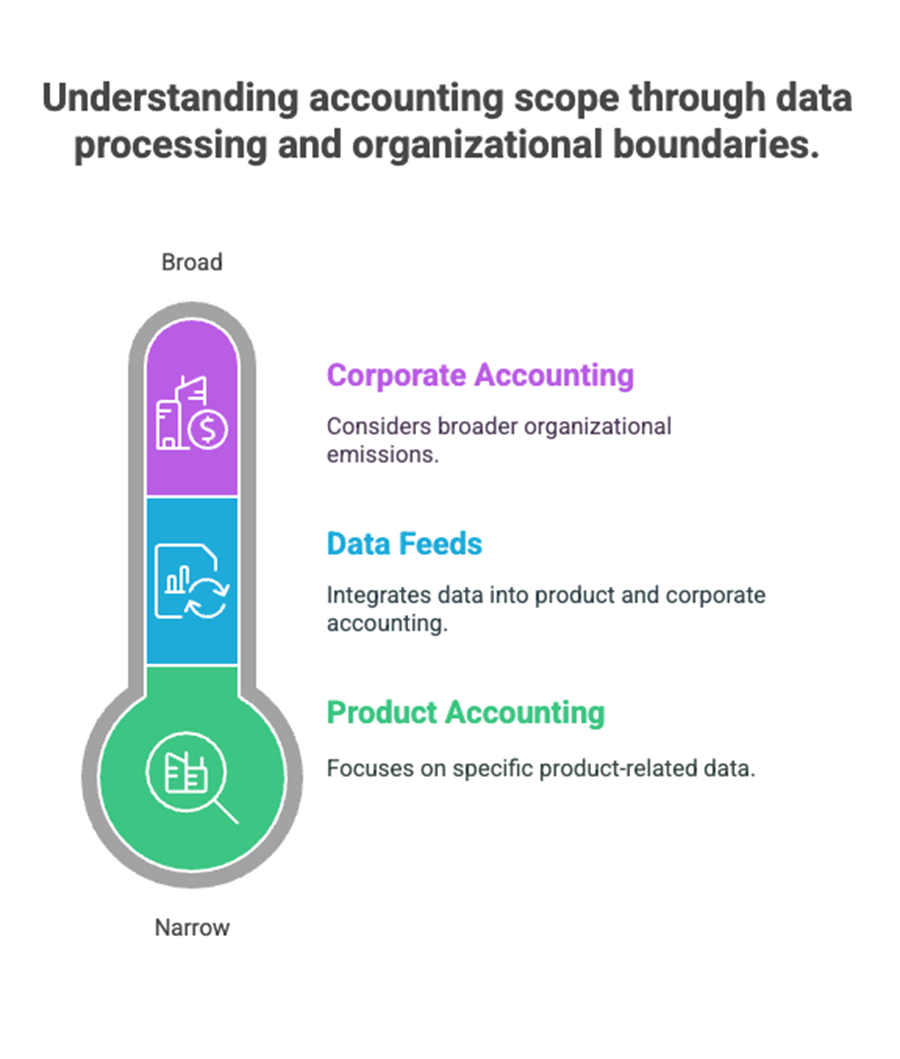
통합 지점
- 공정 데이터는 제품 회계와 기업 회계 모두에 정보 제공
- 제품 회계는 기업 인벤토리에서 스코프 3 배출량에 정보 제공 가능
- 기업 경계는 공정 및 제품 평가에 영향
데이터 공유
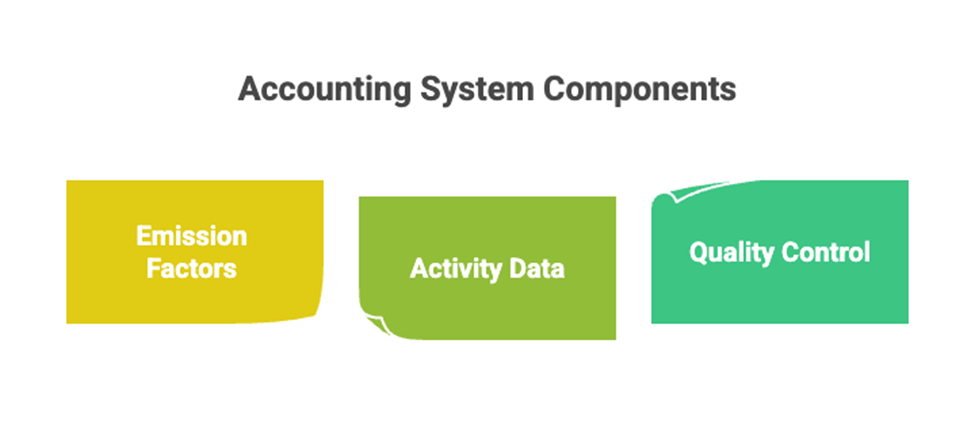
- 배출계수는 종종 모든 접근법에서 사용
- 활동 데이터는 여러 회계 유형을 지원 가능
- 품질 관리 시스템 공유 가능
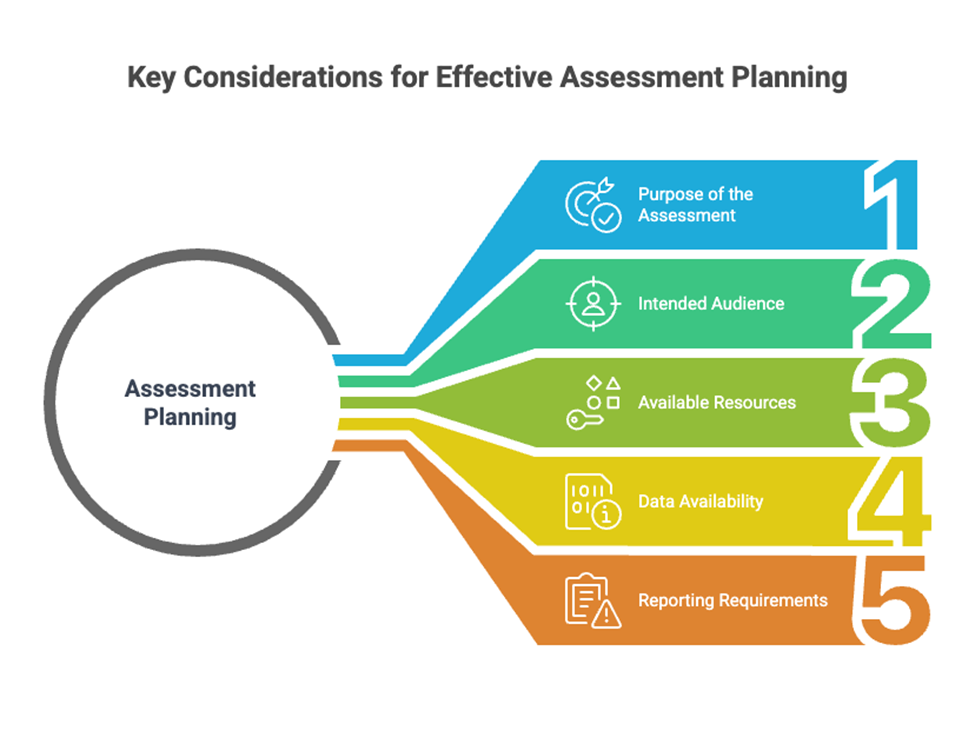
적절한 접근법 선택
고려사항:
- 평가의 목적
- 의도된 대상
- 가용한 자원
- 데이터 가용성
- 보고 요구사항
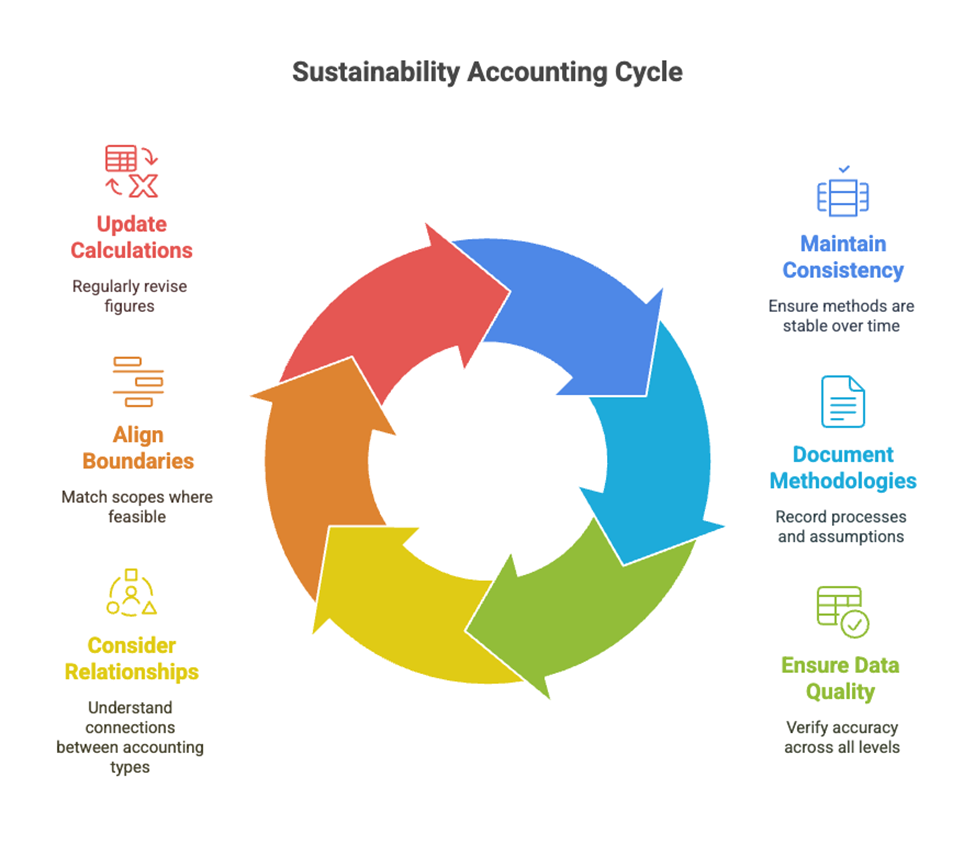
모범사례
- 시간 경과에 따른 접근법의 일관성 유지
- 방법론과 가정 문서화
- 모든 수준에서 데이터 품질 보장
- 다양한 회계 유형 간의 관계 고려
- 가능한 경우 경계 일치
- 정기적으로 계산 업데이트
Last updated: 25. 6. 6. 오전 10:13